En bref
- Les risques climatiques peuvent peser sur la valeur immobilière, mais leur effet varie selon l’adresse, le type de bien et les protections déjà en place.
- Les risques d’inondation, le retrait-gonflement des argiles et l’érosion côtière demandent des vérifications locales, au-delà d’une simple carte générale.
- Une bonne performance énergétique améliore le confort et peut rendre un logement plus attractif, sans effacer les autres vulnérabilités.
- Pour acheter ou vendre, il faut examiner les documents de prévention, l’historique du bâtiment, l’assurance habitation et les travaux d’adaptation climatique.
Risques climatiques et valeur immobilière : l’adresse compte autant que le logement
La valeur immobilière ne dépend pas seulement de la surface, de l’état des fenêtres ou de la proximité des commerces. Elle est aussi liée à l’environnement dans lequel le bâtiment s’inscrit : proximité d’un cours d’eau, exposition aux fortes chaleurs, nature du sol, accès aux services et capacité du quartier à faire face aux épisodes extrêmes. Ces facteurs ne produisent pas mécaniquement une baisse de prix, mais ils entrent de plus en plus dans les questions posées lors d’une vente ou d’un achat.
Un appartement situé dans un quartier agréable peut ainsi présenter des réalités différentes selon l’étage, l’orientation et la configuration de l’immeuble. Au rez-de-chaussée, une cave humide ou une entrée régulièrement touchée par le ruissellement mérite une attention particulière. Sous les toits, le confort pendant les nuits chaudes peut devenir un enjeu décisif, surtout si la ventilation et les protections solaires sont insuffisantes.
Pour illustrer ces écarts, imaginons Claire et Malik, qui visitent deux maisons de surface comparable dans une même commune. La première se trouve près d’un axe pratique, mais dans un secteur où des débordements ont déjà été signalés. La seconde est plus éloignée du centre, mais possède un terrain mieux drainé et des volets extérieurs. Le prix affiché ne suffit pas à départager les deux options : il faut aussi comprendre les risques, les coûts possibles et les contraintes du quotidien.
Les cartes et documents publics constituent un premier repère, pas un diagnostic complet du logement. Ils aident à repérer les secteurs concernés par des phénomènes connus, mais l’exposition réelle dépend aussi de la pente, des écoulements, de l’entretien des réseaux et de l’état des ouvrages. Une rue peut être concernée par un aléa tandis que deux parcelles voisines réagissent différemment lors d’un épisode pluvieux.
Il est également utile de distinguer un risque potentiel d’un dommage déjà constaté. La présence d’un aléa dans un document ne signifie pas qu’un sinistre va se produire, tout comme l’absence d’un épisode récent ne garantit pas qu’un lieu soit sans vulnérabilité. L’acheteur peut demander au vendeur les informations disponibles sur les travaux, les infiltrations et les déclarations de sinistre, puis les confronter aux documents officiels et aux observations faites pendant la visite.
La question pratique devient alors : qu’est-ce qui est exposé, à quelle fréquence les difficultés ont-elles été observées, et quelles mesures réduisent leurs conséquences ? Ce regard concret aide à comparer des biens sans se laisser guider uniquement par une étiquette de quartier. Pour estimer l’effet du climat sur un logement, l’adresse précise et l’état réel du bâti forment le premier duo à examiner.
Inondation, argiles et érosion côtière : repérer les fragilités avant la visite finale
Les risques d’inondation recouvrent des situations variées : débordement d’un cours d’eau, remontée de nappe, ruissellement après de fortes pluies ou accumulation dans un point bas. Pour un logement, les conséquences possibles ne se limitent pas à l’eau dans une pièce. Une cave, un garage, une chaudière ou un tableau électrique installés au niveau bas peuvent rendre un bâtiment plus vulnérable et compliquer son retour à un usage normal après un sinistre.
Lors d’une visite, certains indices justifient des questions précises : traces de reprise de peinture au bas des murs, odeur persistante de moisi, plinthes récemment remplacées ou équipements techniques installés dans une zone basse. Aucun de ces signes ne prouve à lui seul qu’une inondation a eu lieu. Ils invitent simplement à demander l’historique du bien, les factures de travaux et, si nécessaire, l’avis d’un professionnel du bâtiment.
Le retrait-gonflement des argiles appelle une autre lecture. Certains sols argileux se contractent lorsque le terrain s’assèche et gonflent lorsqu’il se réhumidifie. Ces mouvements peuvent contribuer à des fissures ou à des désordres structurels, avec une sensibilité qui varie selon la construction, les fondations, la végétation proche et la gestion des eaux autour de la maison.
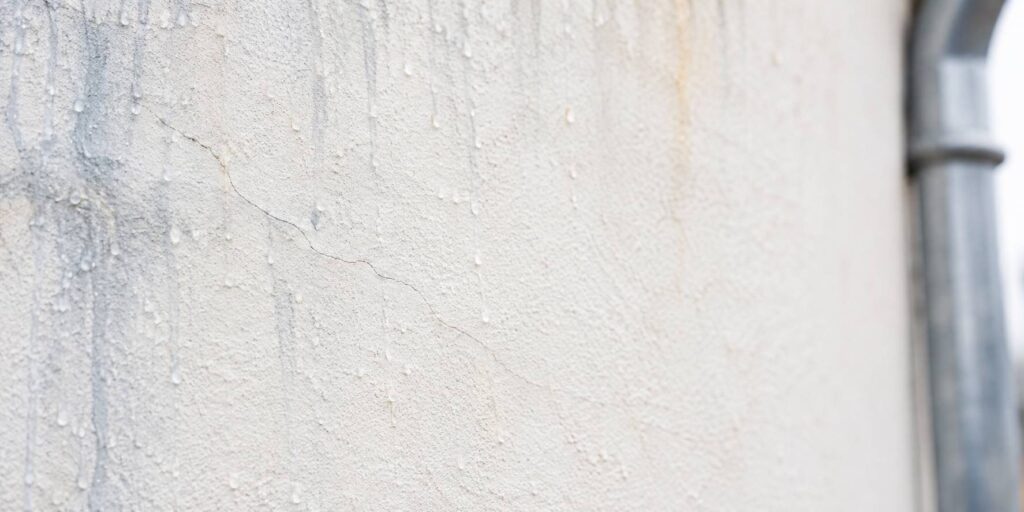
Une fissure ne permet pas d’établir seule la cause d’un problème. Sa forme, son évolution, son emplacement et le contexte du bâtiment doivent être appréciés avec méthode. Si des fissures évoluent, si des portes ferment mal ou si plusieurs signes apparaissent en même temps, un avis professionnel est préférable à une interprétation improvisée. Avant une transaction, les diagnostics et documents réglementaires disponibles doivent être lus attentivement et mis en regard des observations sur place.
Sur le littoral, l’érosion côtière pose des questions différentes : le trait de côte évolue, et l’exposition dépend de la localisation, de la topographie et des protections existantes. Une vue sur la mer peut être un atout recherché, mais elle ne renseigne pas à elle seule sur la stabilité à long terme du site ou sur les règles applicables aux travaux. Il faut donc vérifier les documents locaux et demander quelles contraintes peuvent concerner le terrain, plutôt que de se fier à une impression générale de sécurité ou de danger.
Claire et Malik peuvent structurer leur vérification autour d’une courte liste avant de faire une offre :
- Consulter les informations de prévention des risques disponibles pour la parcelle et la commune.
- Demander les éléments relatifs aux sinistres, aux réparations et aux travaux de drainage ou de fondation.
- Observer les niveaux bas, les équipements techniques, les fissures et les écoulements autour du bâtiment.
- Faire préciser par un professionnel les points qui nécessitent un examen technique ou des travaux chiffrés.
Cette démarche ne transforme pas une visite en expertise, mais elle évite de traiter un doute important comme un détail décoratif. Un risque bien identifié se discute et s’évalue ; un risque ignoré peut compliquer la décision après l’achat.
Les aléas liés au sol et à l’eau ne sont qu’une partie de l’équation : la chaleur et l’efficacité du logement influencent aussi le confort et les dépenses courantes.
Performance énergétique et confort d’été : deux critères qui pèsent dans l’attractivité
La performance énergétique informe sur les caractéristiques du logement et sa consommation conventionnelle, mais elle ne décrit pas à elle seule le confort au fil des saisons. Un appartement bien isolé peut rester difficile à vivre en été si ses fenêtres sont très exposées, si les protections solaires manquent ou si l’air circule mal. À l’inverse, des volets extérieurs, une ventilation adaptée et une bonne gestion des ouvertures peuvent améliorer le confort, à condition de tenir compte de la configuration et du climat local.
Pour un acheteur, le diagnostic de performance énergétique est un point de départ utile. Il permet de mieux comprendre les consommations estimées et les caractéristiques thermiques, puis d’identifier des pistes de travaux. Il ne remplace toutefois ni l’examen des factures réelles ni une visite attentive : la température ressentie dépend aussi des habitudes des occupants, de l’orientation, de l’inertie des matériaux et du fonctionnement des équipements.
Un logement au dernier étage, orienté à l’ouest, peut recevoir une lumière généreuse en fin de journée et accumuler beaucoup de chaleur. Avant de conclure qu’une climatisation est indispensable, il est pertinent de vérifier les protections existantes : stores extérieurs, volets, arbres, ombrage et possibilité d’aérer lorsque les conditions s’y prêtent. Ces éléments ne garantissent pas une température précise, mais ils influencent les usages et le budget à prévoir.
Une amélioration énergétique peut renforcer l’attrait d’un bien si elle est cohérente avec l’ensemble du bâtiment. Remplacer une chaudière sans traiter les infiltrations d’air, ou isoler sans réfléchir au renouvellement de l’air, peut laisser subsister des problèmes de confort. Les travaux doivent donc être envisagés dans une logique d’ensemble, avec des devis, des priorités claires et l’accompagnement de professionnels qualifiés lorsque le chantier le demande.
Le guide consacré au DPE et aux économies d’énergie peut aider à mieux comprendre les informations présentées dans ce document. Il est utile de distinguer les économies espérées des dépenses effectivement observées : le comportement des occupants, le prix de l’énergie et les conditions d’utilisation changent le résultat au quotidien.
Pour Claire et Malik, une maison au DPE plus favorable n’est pas automatiquement le meilleur choix. Ils doivent comparer le confort d’été, les travaux déjà réalisés, la qualité des fenêtres, l’état de la toiture et le coût des améliorations restantes. Si un logement nécessite des travaux, un calendrier réaliste est aussi important que le montant annoncé : peut-on intervenir avant l’emménagement, faut-il traiter une priorité structurelle avant l’isolation, et quelles aides ou autorisations sont à vérifier ?
La performance énergétique devient ainsi un critère de comparaison plutôt qu’un raccourci de décision. Elle prend toute sa valeur lorsqu’elle est reliée à l’usage concret des pièces, à l’exposition et aux travaux réellement nécessaires. Un logement attractif est aussi celui dont les qualités restent perceptibles lorsqu’arrivent les journées froides comme les périodes de forte chaleur.
Une fois les caractéristiques du bâtiment mieux comprises, reste à examiner un aspect moins visible lors d’une visite : la manière dont les risques peuvent influencer l’assurance et le financement.
Assurance habitation et décote immobilière : comprendre les facteurs sans tirer de conclusion hâtive
La présence d’un risque peut intervenir dans les échanges entre acheteur, vendeur, assureur et professionnel du financement, mais elle ne se traduit pas toujours de la même manière. Une décote immobilière n’est ni automatique ni uniforme : elle dépend du marché local, de l’état du bien, des informations disponibles, des contraintes de travaux et de la demande pour ce type de logement. Deux propriétés proches peuvent donc susciter des appréciations différentes, même si elles figurent dans un même secteur exposé.
L’assurance habitation mérite d’être étudiée avant la signature, en particulier lorsque le bien a connu un sinistre ou se trouve dans un secteur concerné par un aléa. Il est prudent de demander les conditions proposées pour l’adresse et le type de logement, les garanties applicables, les franchises et les éventuelles exclusions. Une prime annoncée de manière générale ne suffit pas à connaître la couverture effective du bien convoité.
Les informations relatives aux événements passés et à la remise en état peuvent également éclairer l’évaluation. Une maison dont les équipements sensibles ont été déplacés au-dessus du niveau du sol, par exemple, n’a pas la même configuration qu’un logement où la chaudière et le tableau électrique se trouvent dans un sous-sol vulnérable. Mais la présence d’un aménagement préventif ne supprime pas nécessairement toute exposition et ne constitue pas une garantie contre les dommages futurs.
Du côté du vendeur, la transparence sur les travaux réalisés et les documents disponibles peut faciliter la compréhension du bien. Des factures, des rapports d’intervention ou des éléments attestant d’un entretien régulier donnent un contexte plus précis qu’une simple affirmation orale. Pour l’acheteur, conserver les réponses obtenues et les faire vérifier lorsque le sujet est important aide à comparer les scénarios avec davantage de sérénité.
La négociation doit ensuite s’appuyer sur des éléments concrets. Si un devis révèle une réparation nécessaire, son montant et son calendrier peuvent être discutés. Si le sujet relève plutôt d’une exposition générale, il faut éviter de transformer une carte en estimation automatique de perte de valeur. Le marché réagit aussi à la qualité de la desserte, à la rareté des biens, à l’évolution du quartier et aux attentes des futurs acquéreurs.
Pour un acheteur qui découvre une maison en pente, Claire et Malik pourraient demander comment les eaux pluviales sont évacuées, vérifier l’état des drains et solliciter un avis technique si des traces d’humidité apparaissent. Cette investigation n’implique pas que le bien soit mauvais : elle sert à comprendre les obligations d’entretien et les dépenses plausibles. Le prix ne se juge alors ni sur une peur diffuse ni sur un argument commercial, mais à partir d’informations documentées.
La prudence consiste aussi à ne pas confondre valeur de revente et coût de détention. Un logement peut rester recherché tout en exigeant des dépenses d’adaptation ou une vigilance accrue. À l’inverse, une propriété présentant un aléa connu peut demeurer intéressante si son prix, son état, son emplacement et les mesures de prévention sont cohérents avec les attentes de l’acquéreur.
Avant de parler de décote, il faut donc convertir l’inquiétude en questions vérifiables : quelles garanties, quels travaux, quels antécédents et quelles contraintes pour cette adresse précise ? Cette méthode rend la négociation plus juste et aide à anticiper les coûts plutôt qu’à les découvrir après la vente.
Les documents financiers et assurantiels donnent une lecture utile, mais une perspective durable dépend aussi des choix de rénovation et d’aménagement qui renforcent la résilience des bâtiments.
Adaptation climatique et résilience des bâtiments : quels travaux regarder en priorité ?
L’adaptation climatique désigne ici l’ensemble des choix qui rendent un logement mieux préparé aux conditions auxquelles il est exposé. Il ne s’agit pas de rendre une maison invulnérable, mais de réduire certaines fragilités et de préserver son usage autant que possible. Les solutions pertinentes ne sont pas les mêmes dans une rue sujette au ruissellement, sur un terrain argileux ou dans un appartement qui chauffe fortement l’été.
Dans un secteur où l’eau peut s’accumuler, les premières questions concernent souvent les pentes, les évacuations et les points d’entrée possibles. Un professionnel peut examiner le fonctionnement des gouttières, l’état des descentes, le drainage et la position des équipements sensibles. Pour un bâtiment existant, le bon ordre des travaux compte : corriger une arrivée d’eau avant de refaire les finitions évite parfois de traiter seulement les traces visibles.
Face à la chaleur, l’ombrage extérieur est souvent à étudier avant l’ajout d’équipements énergivores. Des volets adaptés, des protections solaires ou la présence d’arbres peuvent limiter l’exposition directe, sous réserve de respecter les règles locales et les contraintes du bâtiment. La ventilation, l’orientation des ouvertures et l’isolation doivent être considérées ensemble, car une intervention isolée ne résout pas toujours l’inconfort ressenti dans les pièces les plus exposées.
Sur un terrain argileux, l’entretien des abords peut aussi compter. La gestion des eaux pluviales, l’emplacement des plantations et les variations d’humidité autour des fondations doivent être discutés avec des spécialistes lorsque des signes de mouvement existent. Il est préférable d’éviter les travaux improvisés qui déplaceraient l’eau vers la maison ou modifieraient brutalement les conditions du sol.
La résilience des bâtiments dépend enfin de leur entretien ordinaire. Une toiture suivie, des joints vérifiés, des évacuations dégagées et des équipements accessibles sont des gestes moins spectaculaires qu’une rénovation complète, mais ils facilitent le repérage précoce de certaines dégradations. Un carnet conservant les dates d’intervention, les factures et les observations saisonnières devient précieux pour le propriétaire comme pour un futur acquéreur.
Pour prioriser les dépenses, Claire et Malik peuvent distinguer trois catégories : les travaux nécessaires à la sécurité ou à l’intégrité du bâti, les améliorations de confort et les aménagements préventifs. Ils peuvent ensuite demander des devis comparables, vérifier les autorisations requises et établir un calendrier adapté à leur budget. Quand les désordres touchent aux fondations, aux structures ou à des risques d’eau importants, l’intervention d’un professionnel compétent est essentielle.
Une démarche simple peut commencer dès une visite. Noter l’orientation, photographier avec l’accord du vendeur les éléments à vérifier, demander les documents disponibles et inscrire les questions à poser au diagnostiqueur ou à l’artisan. Cette petite discipline évite que les volets neufs ou la cuisine fraîchement repeinte détournent l’attention d’un point plus important, comme une infiltration récurrente ou une pièce sous les combles difficile à rafraîchir.
Les travaux n’augmentent pas tous la valeur de la même façon et leur coût ne se récupère pas automatiquement lors d’une revente. Leur intérêt tient aussi à la réduction de dépenses futures, au confort et à la facilité d’usage du logement. La meilleure adaptation est celle qui répond à une vulnérabilité réelle, documentée et proportionnée au bâtiment.
Pour approfondir les gestes liés à l’habitat, le dossier sur la lecture du diagnostic énergétique et ses pistes d’amélioration complète utilement ces vérifications, sans remplacer une évaluation technique adaptée au logement.
Avant une offre ou un projet de travaux, garder une trace écrite des questions, des réponses et des pièces consultées permet de comparer les biens sur des bases plus solides.
FAQ sur le climat et la valeur immobilière
Les risques climatiques font-ils toujours baisser la valeur d’un logement ?
Non. Leur influence dépend de l’exposition réelle, de l’état du bâtiment, des protections, des travaux à prévoir et du marché local. Un risque documenté peut modifier l’intérêt d’un acheteur, mais ne permet pas de déduire automatiquement une baisse de prix.
Comment vérifier les risques d’inondation avant d’acheter ?
Consultez les informations et documents de prévention disponibles pour la commune et la parcelle, demandez au vendeur l’historique des sinistres et des travaux, puis examinez les niveaux bas et les équipements sensibles. En cas de doute technique, faites appel à un professionnel compétent.
Le DPE suffit-il pour évaluer le confort d’un logement en été ?
Non. Le DPE renseigne sur la performance énergétique selon une méthode donnée, mais le confort d’été dépend aussi de l’orientation, des protections solaires, de la ventilation, des matériaux et de l’exposition des pièces. Une visite attentive complète utilement sa lecture.
Que demander à l’assureur pour un logement exposé ?
Demandez les conditions proposées pour cette adresse, les garanties, les franchises, les exclusions éventuelles et les justificatifs nécessaires. Une réponse générale ne remplace pas l’examen des conditions applicables au logement précis.